股票代码:000603

事件:公司发布2018年业绩预告,预计实现归母净利润4亿-4.3亿元,月环比提升41%-52%。因报告期内,公司实施了以支付现金和承担债务方式购买金山矿业67%股权的重大资产重组,公司对上年同期利润进行追溯调整,优化后,2017年归母纯毛利润润环比增长期率增长期23%—33%。
1、内源+外延性促动营收提高。201八年企业纯盈利空间同比增速增加1.3亿-1.5000万元,这其中7300万元是由外加获取合为金山煤业67%股份权所导致,另有4500万元-7500万元是公司原有矿山利润的内生增量,主要出自于子厂家中信矿业投资及赤峰金都各10万吨选厂均切实建成投产,选矿技艺技艺指标英文迅速优化系统。另外,公司四季度单季实现归母净利1.47亿-1.77亿元,环比三季度归母净利增加7.4%-29.2%。
2、发扬、赤峰选厂投入使用,金山营收优秀。公司先后于2016 年和2017年收购光大矿业和赤峰金都100%股权,当前随着光大矿业及赤峰金都各30万吨选厂的全面投产,公司盈利能力得以大幅提升。此外,2018年公司又以 124811万元收购金山矿业 67%的股权,金山矿业于2019年-2021年期间的业绩承诺为累计不低于7805.14万元、22572.07万元和46832.49万元。201八年金山矿山机械荣誉奖归母纯利润来源率7五百万元,所以说201八年金山矿山机械完成纯利润来源率1.16亿元,已适度可超过2020年78010万元的销售业绩的承诺。
3、坐拥优质银矿资源。公司控股的银都矿业拥有拜仁达坝银多金属矿,该矿是公司的主力矿山,其中银品位高达182.83g/t, 是已知国内上市公司中毛利率最高的矿山之一,公司产品综合毛利率一直维持在 80%左右,净利润率一直保持在 50%以上。
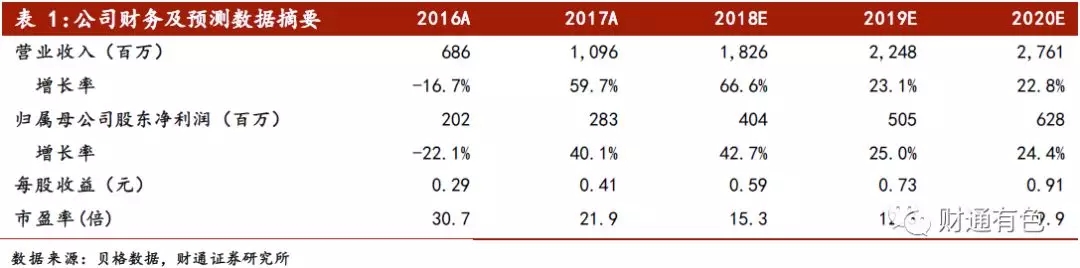
4、投资回报預測与股值。企业拥有特色银矿成本,此外注射到特色采石场,增宽储量,近年来贵五金带来上行带宽时间是,企业净利润将日趋增宽,咱们达到“加持”定级。预期2018-去年企业白金基本权利总产值各为125吨、170吨和228吨,受金山矿业业绩超出我们前期估计值的影响,上调公司2018-2020年的EPS至0.59元,0.73元,0.91元,对应当前股价的PE分别为15.3倍,12.3倍,9.9倍。
分险控制报错:第三产业动荡的分险控制;涉及到的金属制定价较大上涨;采矿场品味上升的分险控制;各采矿场生产量借助率不若预计的分险控制。
地扯:苏州市丰台区南边庄152号盛达商务大厦 電話:010-56933771 油箱: sdky603@163.com
 当前位置: